Как получить максимум от каждого тенге: нужен ли Казахстану четвертый мобильный оператор
В Казахстане время от времени вновь возникает вопрос о появлении четвертого мобильного оператора. Но сможет ли новый игрок действительно усилить конкуренцию и улучшить качество связи или строительство еще одной сети потребует огромных вложений без сопоставимого эффекта для абонентов?
"Для потребителя важно не количество операторов само по себе. Ему нужны хорошее покрытие, высокая скорость, адекватная цена и качественный сервис. Поэтому правильнее спрашивать: достаточно ли сегодня конкуренции между существующими игроками и какую дополнительную ценность даст появление четвертого инфраструктурного оператора", – считает Ахматов.
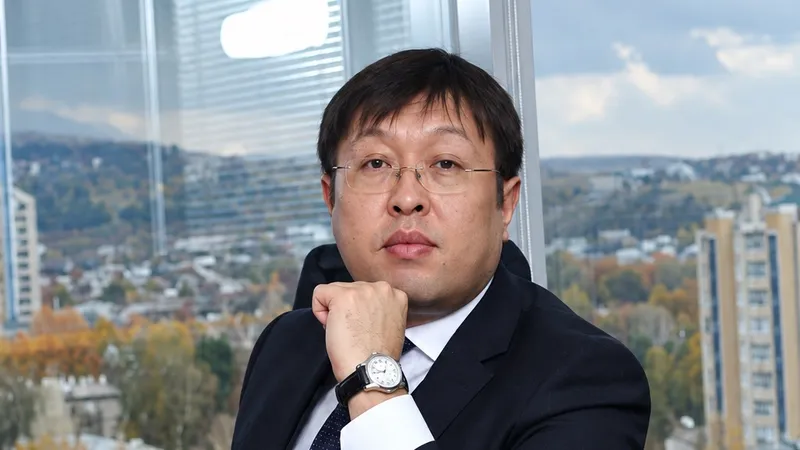 Фото: Тилек Ахматов
Стоит отметить, что Тилек Ахматов работает в телеком-индустрии около 20 лет. За это время он работал в шести странах и восьми телеком-операторах, занимался коммерческим управлением, развитием продуктов и цифровой трансформацией. Сегодня он развивает собственные проекты и работает бизнес-консультантом.
При этом, по его мнению, строительство еще одной национальной сети имеет экономический смысл только в том случае, если существующие игроки не обеспечивают достаточной конкуренции. Телеком остается крайне капиталоемкой отраслью, а для Казахстана этот вопрос особенно актуален из-за большой территории и относительно низкой плотности населения.Эксперт также подчеркивает, что связью необходимо обеспечивать не только крупные города, но и небольшие населенные пункты, автомобильные и железнодорожные маршруты. При этом однажды построить сеть недостаточно – ее нужно постоянно расширять, модернизировать и увеличивать емкость.
"Поэтому я бы ставил вопрос достаточно прагматично: что даст потребителю четвертый комплект инфраструктуры? Если новый оператор строит еще одну базовую станцию там, где уже работают три, возможно, те же инвестиции дали бы больший эффект, если направить их на расширение покрытия, устранение белых пятен, увеличение емкости и развитие 5G", – отметил он.По мнению Ахматова, есть еще одно фундаментальное изменение, которое во многом меняет саму дискуссию. За последние годы изменилась роль телеком-рынка: если раньше связь была прежде всего конечным продуктом, а операторы продавали минуты, SMS, а позднее гигабайты, то сегодня она все больше становится инфраструктурой, на которой строится цифровая экономика.
Эксперт обратил внимание, что сегодня от телекоммуникационной инфраструктуры напрямую зависит работа банковских приложений, электронной коммерции, логистики, интернета вещей, промышленной автоматизации и государственных цифровых сервисов.
"Сами операторы все чаще работают не только в классической модели B2C. Растет роль B2B и B2B2C, когда оператор обеспечивает connectivity и технологическую платформу, а другие компании поверх нее создают продукты и сервисы для конечного пользователя. Поэтому, возможно, нам стоит шире смотреть и на саму конкуренцию. Если connectivity постепенно становится инфраструктурой, конкуренцию на рынке уже недостаточно измерять только количеством национальных сетей. Важно, насколько эта инфраструктура доступна другим игрокам и сколько новых продуктов, сервисов и бизнес-моделей она позволяет создавать", – продолжил спикер.Отсюда возникает на первый взгляд парадоксальная ситуация: больше конкуренции не обязательно означает больше инфраструктуры. По словам эксперта, на рынке могут работать три мощные и постоянно развивающиеся сети, но при этом значительно больше компаний способны конкурировать за конечного потребителя через MOCN, MVNO, цифровые сервисы, IoT, fintech и другие B2B2C-модели.Однако для такой модели есть принципиально важное условие. Трех операторов достаточно лишь в том случае, если между ними сохраняется реальная конкуренция. Они должны продолжать бороться за клиента качеством и скоростью связи, ценой, продуктами и уровнем сервиса. Если же конкуренция ослабевает, государству необходимо создавать условия для ее усиления.